A Reforma Tributária já começou e, já neste ano, você que pertence ao Simples Nacional precisa tomar uma decisão muito importante: qual modelo de recolhimento escolher para 2027: Simples Nacional híbrido ou regular?
Qual opção vale mais a pena para a sua empresa? Uma decisão que impacta diretamente o seu negócio.
Mas, afinal, os impostos vão aumentar? O DAS continua valendo? O que é o modelo híbrido? Continue neste post e entenda todos os impactos da reforma e chegar em setembro com segurança para fazer a escolha certa.
O que é o Simples Nacional híbrido?
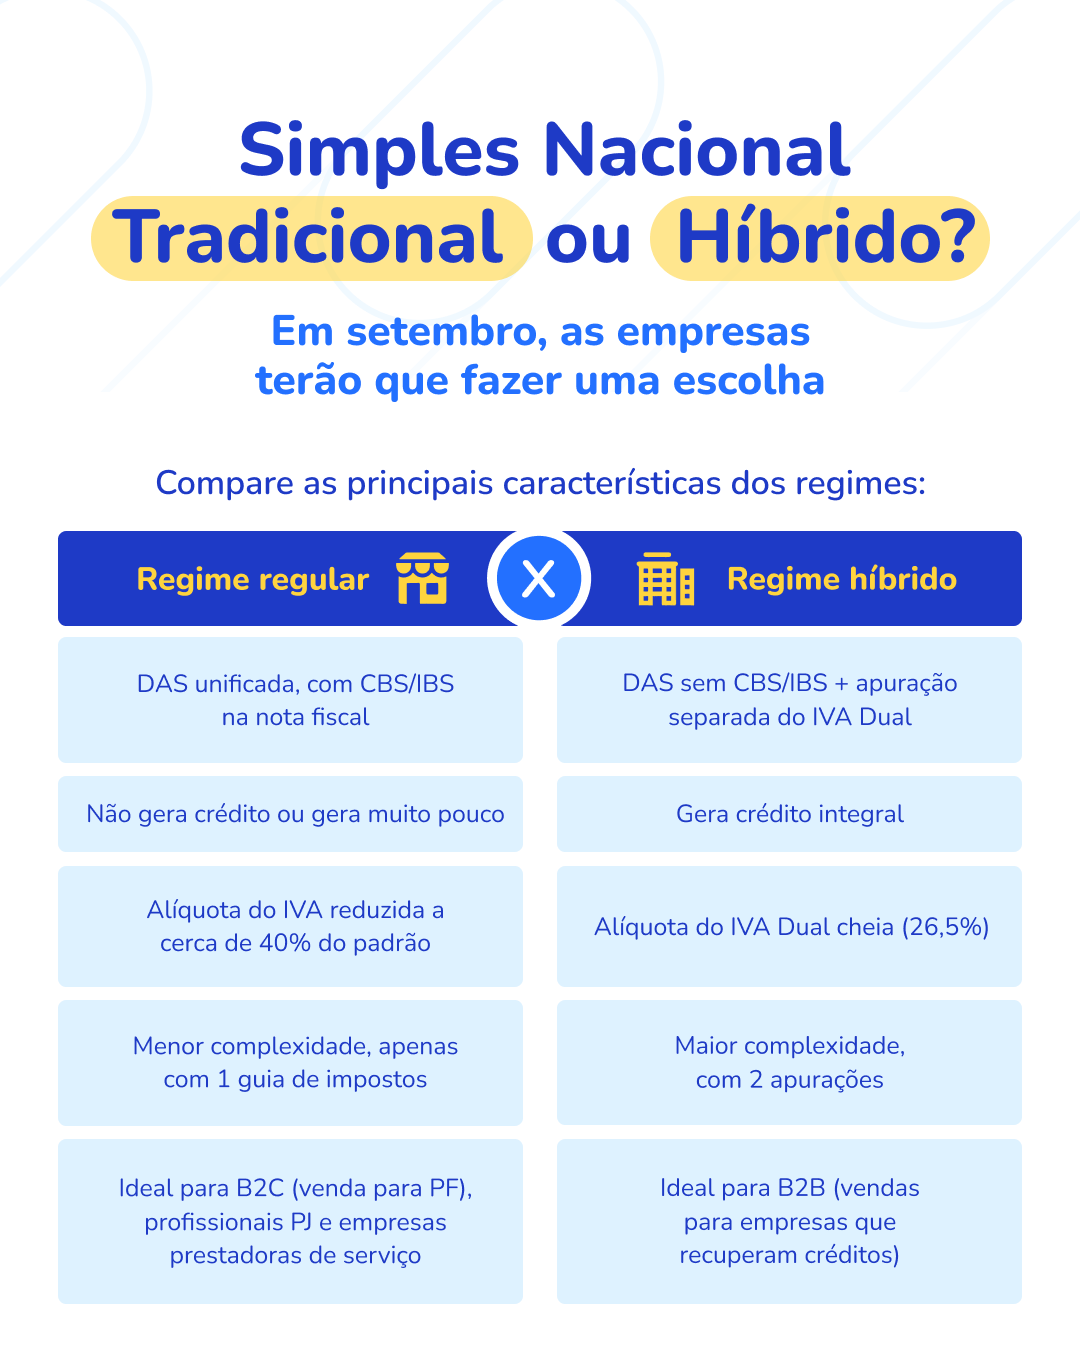
O Simples Nacional híbrido é um novo modelo tributário criado pela reforma tributária que permite às micro e pequenas empresas escolherem de que forma vão recolher os novos impostos (IBS e CBS).
A guia DAS continua existindo, apenas com tributos como IRPJ, CSLL e CPP, mas opta por recolher o IBS e a CBS por fora dessa guia, no momento da liquidação financeira entre comprador e fornecedor.
Ela pode ser uma boa opção caso a sua empresa esteja no mercado B2B (venda de Pessoa Jurídica para Pessoa Jurídica).
É possível a geração de créditos tributários mais atrativos já que no modelo tradicional, as empresas do Simples Nacional geram poucos créditos para seus clientes PJ, reduzindo sua competitividade no mercado.
O benefício do não recolhimento do INSS Patronal sobre a folha de pagamento é mantido neste modelo.
Aqui há um ponto importante: caso a escolha seja pelo Simples Nacional híbrido, será extremamente necessário maior controle e escrituração da empresa.
E quais as características do Simples híbrido na Reforma Tributária?
- Geração de créditos: ao pagar o IBS e a CBS pelo regime regular (fora do DAS), a empresa permite que seus clientes (especialmente outras empresas) aproveitem créditos integrais do imposto pago.
- Competitividade B2B: é vantajoso para negócios que vendem para outras empresas (B2B), pois evita que o produto pareça “mais caro” para o cliente que busca recuperar o imposto.
, - Direito a crédito nas compras: a empresa também passa a poder abater créditos de suas próprias compras (energia, aluguel, insumos), o que não ocorre no Simples tradicional.
O que é o Simples Nacional Tradicional “por dentro”?
O recolhimento do Simples Nacional é realizado de forma unificada através do DAS (Documento de Arrecadação do Simples Nacional), com vencimento unificado no dia 20 do mês seguinte à apuração.
Neste formato, a guia DAS engloba todos os tributos que uma empresa optante pelo Simples deve pagar: IBS, CBS, IRPJ, CSLL e CPP. É uma opção bem mais simples falando de forma operacional.
Este modelo é recomendado caso você venda diretamente ao consumidor final (comércio varejista, lojas físicas, e-commerce, restaurantes, mercados…), já que o cliente simplesmente não aproveita crédito de imposto.
O regular também continua sendo a melhor opção para empresas com atividades de prestação de serviços (desenvolvedores, profissionais de saúde, arquitetos…), caso o cliente seja pessoa física.
Tabela comparativa Simples Nacional Híbrido x Tradicional
Exemplo prático Simples Nacional Híbrido x Tradicional
Vamos trabalhar com uma alíquota de IVA estimada em 26,5%, combinado?
- 10,5% de IBS
- 16% de CBS
Exemplo: Tech Solutions Ltda
- Pertence ao anexo II do Simples Nacional (parcela de IBS/CBS representa cerca de 33% da guia DAS)
- Faturamento acumulado de R$ 3.000.000
- Nota fiscal emitida de R$ 50.000,00
| Item | Regime regular | Regime híbrido |
| CBS destacado na nota | Dentro da guia DAS | R$ 8.00,00 (16%) |
| IBS destacado na nota | Dentro da guia DAS | R$ 5.250,00 (10,5%) |
| Alíquota do IVA | 11% | 26,5% |
| Crédito para o tomador | R$ 1.815,00 | R$ 13.250,00 (IBS + CBS) |
| Custo efetivo para o cliente | R$ 50.000,00 | R$ 36.750,00 |
Tech Solutions no regime tradicional
O cliente só pode aproveitar a parcela de IBS/ CBS que está dentro do seu DAS (aproximadamente 33% de 11% = 3,63%). O imposto é menor para quem vende (empresa no Simples), mas o cliente recupera pouco crédito.
Valor total do crédito: R$ 50.000,00 (nota fiscal) * 3,63% = R$ 1.815,00
Tech Solutions no regime híbrido
O cliente aproveita o valor integral destacado na NF. Quando receber a nota, ele usa esse valor como crédito para abater do IVA que ele mesmo vai dever nas vendas dele.
Valor total do crédito CBS + IBS = R$ 13.250,00
Quando escolher um dos regimes tributários?
No mês setembro/2026, sua empresa deverá escolher se quer se manter no regime regular ou se migrará para o híbrido. A opção entra em vigor em janeiro/2027 e tem validade até junho/2027.
Em março/2027, você terá uma nova janela para indicar se mantem para o 2º semestre/2027 a escolha do 1º semestre/2027. Muito importante: a decisão sobre qual melhor regime deve ser baseado por simulações reais do seu negócio e com o apoio da contabilidade.
Você pode tomar a sua decisão acompanhando o nosso webinar exclusivo sobre o Simples Nacional Híbrido. Clique e assista!
A Guia DAS continua valendo na Reforma Tributária?
A tão conhecida guia DAS (Documento de Arrecadação do Simples Nacional) continua sendo recolhida normalmente. A mudança é o nome dos tributos.
- Em 2027, PIS e Cofins serão substituídos pela CBS
- Entre 2029 e 2032, ICMS e ISS serão substituídos gradualmente pelo IBS
Porém, com a Reforma Tributária empresas do Simples poderão escolher, duas vezes ao ano, se recolhem IBS/CBS por dentro do DAS (como é atualmente) ou por fora do regime simplificado, o chamado Simples Nacional Híbrido.
A escolha para o 1º semestre de 2027 já deve ser feita em setembro deste ano. Você vai entender todos os detalhes logo abaixo.
O que são créditos tributários no Simples Nacional híbrido ou na Reforma Tributária?
Créditos tributários são valores de tributos (IBS e CBS) pagos nas etapas anteriores da cadeia produtiva que uma empresa pode abater do imposto devido em suas próprias operações.
No regime híbrido, a empresa retira o IBS e a CBS por fora da Guia DAS e passa a apurá-los pelo regime regular permitindo gerar crédito integral para clientes pessoa jurídica (equivalente ao que empresas do Lucro Real ou Presumido oferecem).
FAQ sobre o Simples Nacional Híbrido
1. O Simples Nacional vai acabar com a Reforma Tributária?
Não. O Simples se mantém normalmente com a Reforma Tributária. O limite de faturamento continua sendo R$ 4,8 milhões anuais e as regras gerais para enquadramento no regime permanecem.
2. A guia DAS continua normalmente em 2027?
Sim. Ela continua sendo recolhida normalmente, com vencimento todo dia 20 ou próximo dia útil seguinte, para o quem optar pelo regime tradicional do simples nacional.
No caso do simples nacional híbrido, há uma pequena mudança PIS e COFINS serão recolhidos por outra guia, com formato de recolhimento do tributo CBS.
3. Minha empresa tem clientes B2B, qual a melhor opção?
O Simples híbrido pode ser uma alternativa, já que a sua empresa passará a gerar créditos para os seus clientes. Porém, nossa orientação é que sejam feitas simulações reais que informe qual cenário com melhor benefício tributário e menor impacto financeiro.
4. O que quer dizer a expressão “por fora” do Simples Nacional Híbrido?
A expressão “por fora” no contexto do Simples Híbrido significa que a sua empresa continua no Simples Nacional para pagar os tributos unificados tradicionais, mas escolhe apurar e recolher os novos tributos (IBS e CBS) de forma separada, seguindo as mesmas regras e alíquotas do regime normal.
Como funciona? Você continua gerando o DAS para os impostos sobre a folha e a renda, mas passa a emitir guias avulsas e destacar o IBS e a CBS na nota fiscal como uma empresa comum.
5. É obrigatório a minha empresa aderir ao modelo híbrido?
Não. A escolha é totalmente opcional e precisa ser avaliada caso a caso para verificar se haverá benefício tributário e ainda se ele compensará a complexidade extra na contabilidade da sua empresa.
Aqui vem um ponto importante para mencionar: qual a relação comercial com os seus clientes? Considerando a possibilidade deles de tomada de crédito tributário, é possível a exigência de que o enquadramento tributário da sua empresa seja simples nacional híbrido ou no lucro presumido.
Então a análise não é somente sobre benefício tributário, mas também sobre manter a receita da sua empresa. Vale ressaltar que a escolha entre os dois formatos já deve ser feita em setembro deste ano, com validade já no ano que vem.
6. Minha empresa é do Lucro Presumido. Posso escolher ir para o Simples Nacional híbrido?
Sim, mas para a migração ser feita, é preciso que você se enquadre no regime do simples nacional tradicional seguindo as características abaixo:
- Limite de faturamento anual de R$ 4,8 milhões
- Não ter sócio pessoa jurídica
- Não ter CNAES proibidos para o simples (ex. Holding, Instituição Financeira e equiparadas etc.)
- Não ter pendências fiscais e previdenciárias
O prazo para opção de migrar para o Simples Nacional tradicional e depois para o híbrido é entre 1º e 30 de setembro de 2026, com reflexo da alteração já em janeiro de 2027.
Tem dúvidas de qual o melhor modelo? Venha para a Conube!
Receba o suporte completo de contadores e especialistas em Reforma Tributária para escolher o melhor modelo para a sua empresa. Conte com diagnóstico, adequação e planejamento para se adaptar aos novos desafios.
Economize até R$ 5 mil por ano com a sua contabilidade e emita notas fiscais em 1 minuto pela nossa plataforma.